自衛官専門 不動産投資365日マンツーマンサポートプロと一緒に将来の収入源を作る

現役の今の信用力を活かし、
定年後・再就職後まで見据えた資産形成を。
勤務体系やライフイベントを踏まえ、
あなたの専任担当が365日サポートします。

収入イメージを見る
自衛官の資産形成を支える自衛官
自衛官相談実績350件突破
お客様満足度97.2%
定年後の収入

再就職後の収入減に、
家賃収入という備えを。

定年後から62歳までの給付金、そして62歳以降も続く家賃収入。将来の収入変化を、数字で確認できる形にします。

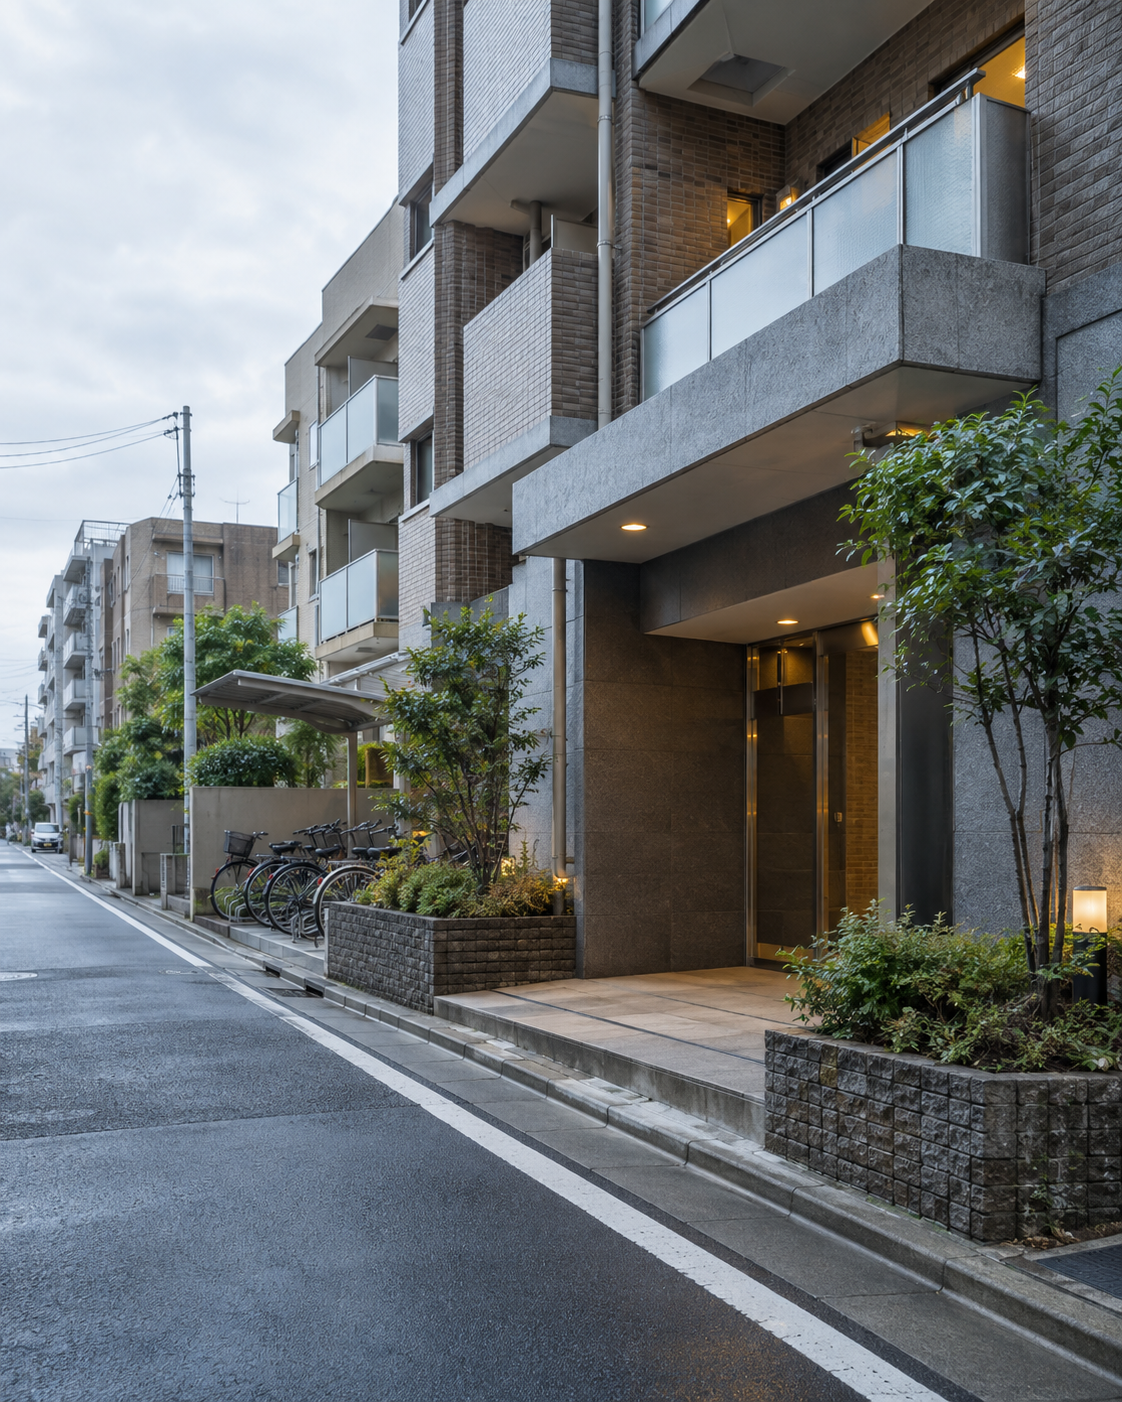
賃貸経営を支える住環境の一例

定年後から62歳までの収入補完イメージ

給付金と再就職後の給与に加え、家賃収入を組み合わせることで、収入の落差を小さくする考え方です。
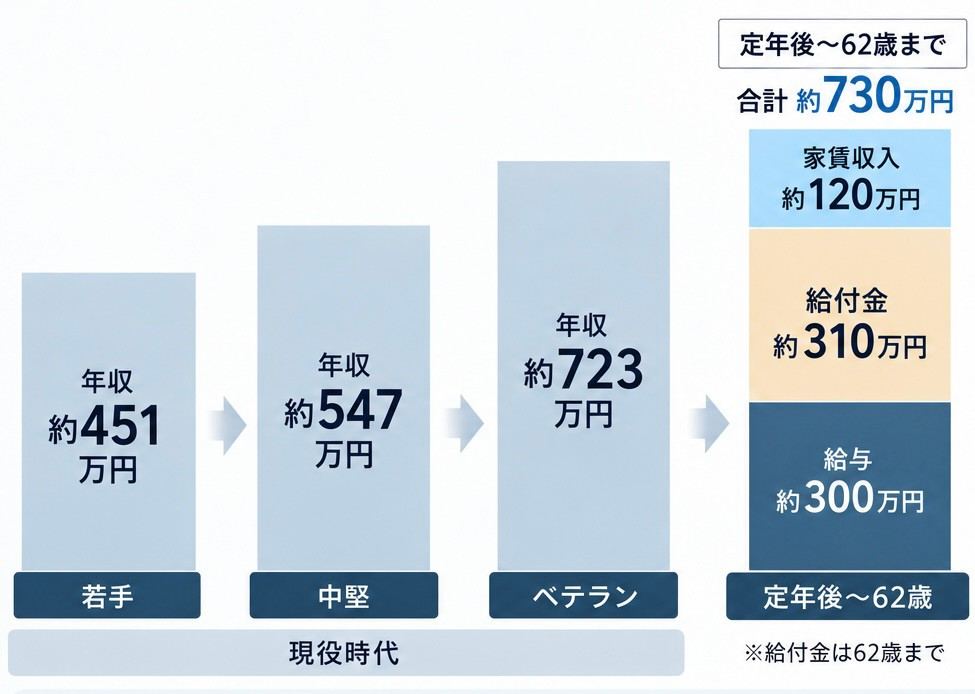
若手から定年後62歳までの収入イメージ。定年後は給与約300万円、給付金約310万円、家賃収入約120万円で合計約730万円。

※給付金は62歳までの想定です。実際の金額は年齢・階級・制度等により異なります。

62歳以降も、家賃収入は継続する

62歳以降は給付金が終了しますが、家賃収入は継続します。再就職後の収入を支える備えになります。
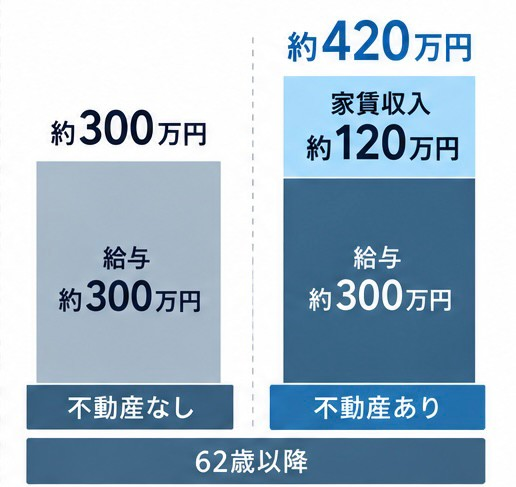
62歳以降の収入比較。不動産なしは約300万円、不動産ありは給与約300万円と家賃収入約120万円で約420万円。

※家賃収入・収支は物件条件、融資条件、空室状況等により変動します。

現役中に検討する理由

今の信用力を、
将来の資産へ。

現役自衛官だから
狙える融資条件

公務員としての安定した収入や雇用が、銀行からの信用につながります。誰もが受けられるわけではない融資を活用できるのが、現役で働く今です。

安定した収入雇用の安定性融資条件を検討

62歳以降も続く
“もう一つの収入”

現役時代より収入が下がる可能性のある再就職後も、家賃収入で不足分を補えます。

62歳以降の収入は不動産なし約300万円、不動産あり約420万円の比較

所得税・住民税を見直しながら
資産を残す

給与収入がある今だからこそ、減価償却や必要経費を活用できます。税負担を見直しながら、その分を将来の資産形成に活かせます。

年間38万円の節税

※2026年4月の事例

所得税
↓ 217,400円
住民税
↓ 170,800円
不動産の街並み

将来への不安を、
今の行動で変えていく。

自分の場合を無料で
シミュレーションする

当社が選ばれる理由

自衛官の勤務と定年を知る、
専任担当がつく。

専任担当と収支を確認する相談風景

自衛官専門の専任担当による、365日マンツーマンサポート

社内在籍の元自衛官が、勤務体系や収入、定年後のキャリアなど、自衛官特有の事情を熟知。購入して終わりではなく、購入後も専任担当に365日相談できる体制を整えています。
  • 年収変化に合わせた資産計画を再設計
  • 転勤・結婚・マイホーム購入時など生活変化での保有戦略見直し
  • 定年・再就職後まで見据えて収支の再シミュレーション
  • 金利・家賃変動に応じた運用状況の定期チェック
  • 売却・追加購入まで次の資産戦略を一緒に検討
  • 確定申告から運用トラブルまで専任担当が継続対応
都市の建物を見上げる風景

一人で考え続けるより、
将来を一緒に考えられる相手を。

サービスに関するお問い合わせ、
資料のご請求はこちらから承っております。

60分の無料相談はこちら
あなたに合わせた個別シミュレーション

業界の最新シミュレーションツールで、
あなた自身の未来を数字で見える形に

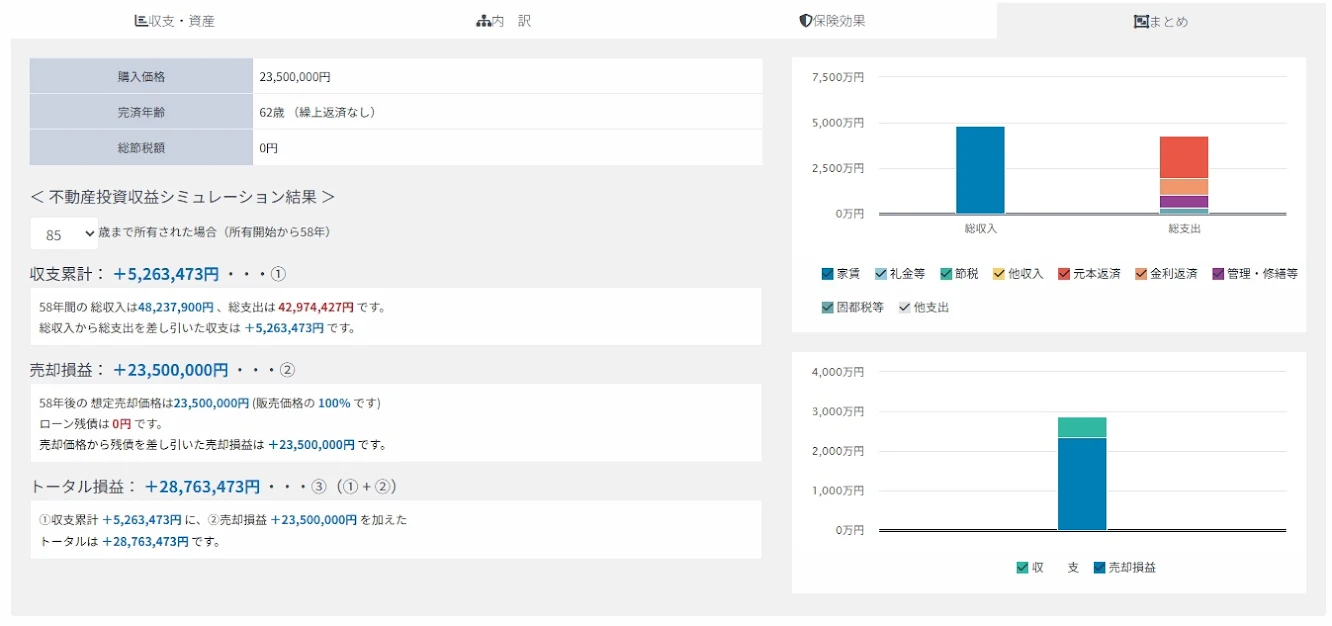
業界最新の収支推移シミュレーション、確定申告シミュレーションによって、年齢別の収支・残債の推移や、確定申告後の税金の還付額をいつでも確認できます。
01資産形成の全体像
収支と資産のまとめ画面。
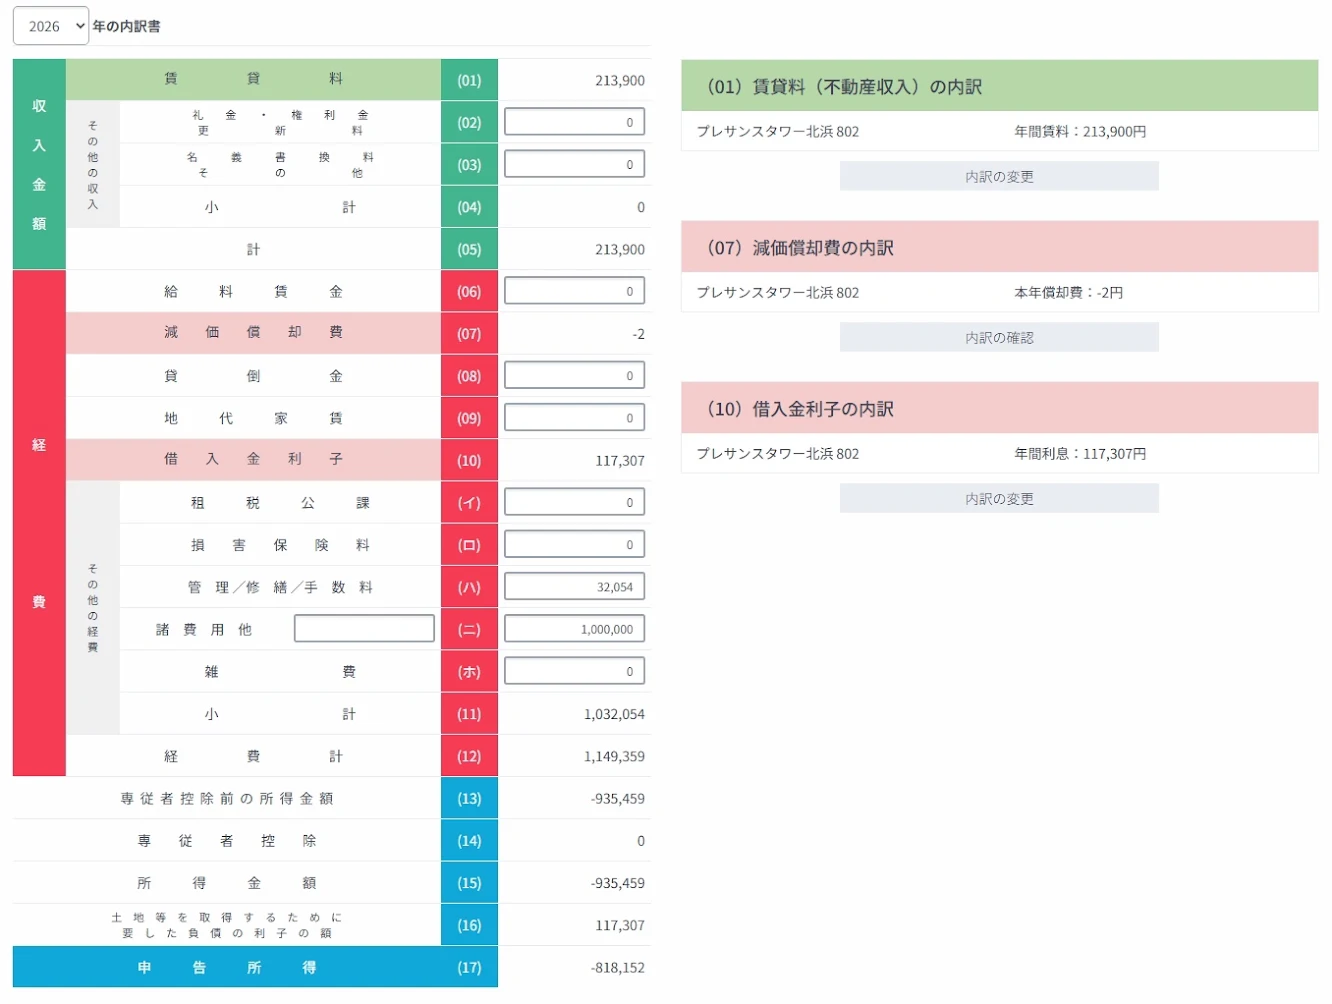
02確定申告の内訳
サンプル物件の確定申告における収入・経費とその内訳の分析画面。
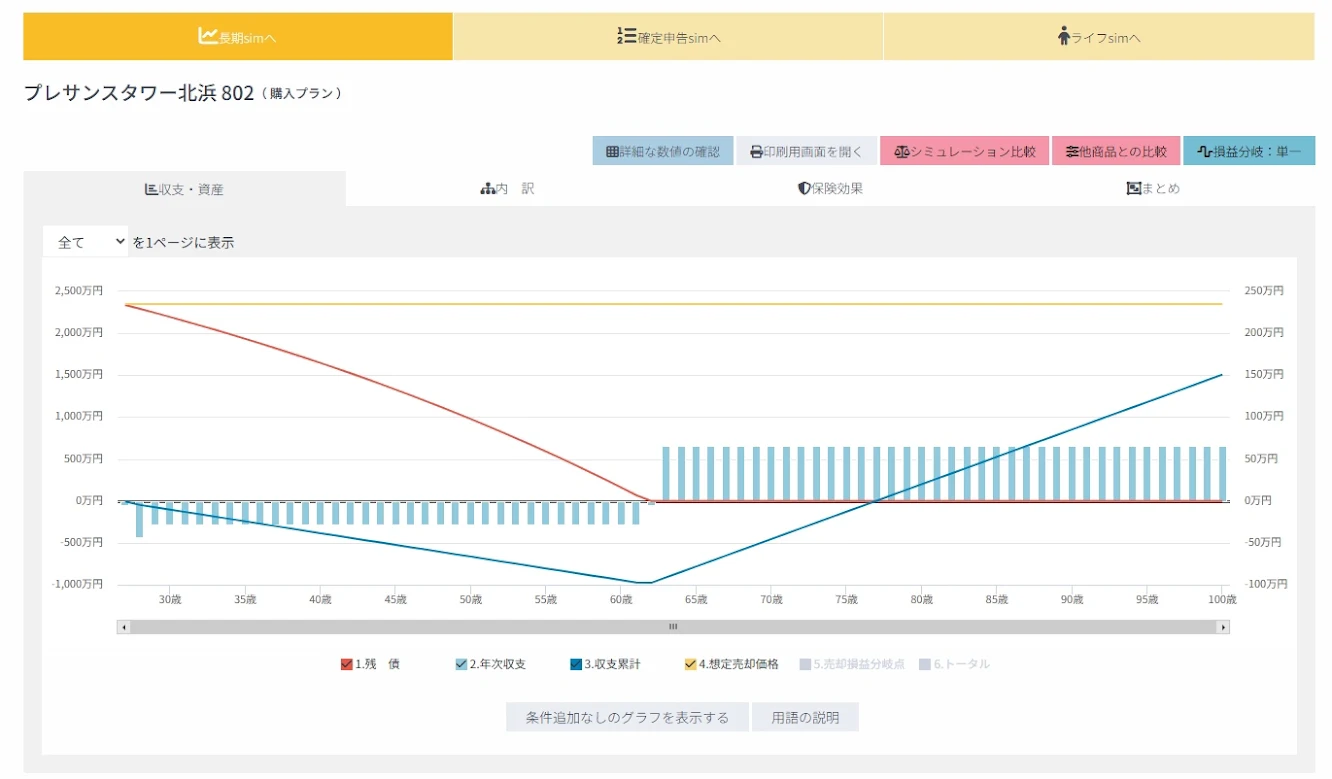
03年齢別の収支・残債の推移
将来の収支とローン残債の推移グラフ。
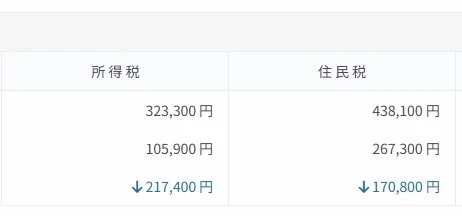
04所得税・住民税の比較
所得税は323,300円から105,900円へ217,400円減少。住民税は438,100円から267,300円へ170,800円減少した事例。

一人ひとりの条件に合わせて、将来の収支を細かく確認します。

相談の様子

未来の安心は、
今日の一歩から始まる。

まずは無料相談から始める

よくある質問

空室で家賃収入が入らなかったら?
賃貸需要の高いエリア・物件を厳選してご提案します。さらに、家賃保証サービスを利用すれば、空室時の家賃収入にも備えられます。
地震で崩壊したら?
耐震性を重視した物件をご案内し、地震保険への加入も可能です。万が一の際は、まず入居者側の保険が適用され、その後オーナー側の保険で補償する流れになります。
病気・ケガでローンを払えなくなるのが怖い
ローン利用時には団体信用生命保険に加入します。万が一、死亡や所定の高度障害などで返済が難しくなった場合、保険金によって残りのローンが返済されます。
まとまった自己資金がない
自己資金ゼロでも始められるのが弊社の不動産投資です。年収や借入状況を確認したうえで、無理のない資金計画をご提案します。
マイホーム等のローンがまだ残ってる
住宅ローンが残っていても、それだけで不動産投資ができないわけではありません。今あるローンも含めて、無理のない資金計画を一緒に確認します。
入居者の管理・手続きが不安
入居者募集・家賃管理・更新手続き・トラブル対応などは、全て管理会社で行います。オーナー様が日常的に入居者対応をする必要はありません。
家賃が下がったら?
購入前から、周辺相場・賃貸需要・将来の家賃下落リスクまで見たうえで物件を選定します。家賃変動があった場合も、専任担当と今後の運用や保有方針を見直せます。
代表から、あなたへ

少し長い手紙です。

ですが、不動産会社を選ぶ前に、
どうしても知っていただきたい私たちの考えを書きました。

東一地所株式会社 代表取締役 小林貴博
東一地所株式会社
代表取締役 小林貴博

売って終わりの不動産会社には、なりたくなかった。

不動産は、決して安い買い物ではありません。

特にマンション経営は、購入したその日で終わるものではなく、そこから何年、何十年と続いていくものです。

だから私は、ずっと疑問に思っていました。

「本当に大切なのは、売るまでではなく、売った後なんじゃないか。」

これが、東一地所を立ち上げたときから大切にしている考えです。

不動産業界では、契約までは熱心に連絡をしていたのに、購入した途端に連絡が少なくなる。

担当者が退職して、誰に相談すればいいのかわからなくなる。

購入後に不安や疑問が出てきても、なかなか相談できない。

そんな話を耳にすることがあります。

でも、私たちはそれではいけないと思っています。

マンション経営を始めれば、入居者のこと、賃料のこと、管理のこと、確定申告、ローン、繰上返済、追加購入、そして将来の売却まで、さまざまな場面で判断が必要になります。

むしろ、購入してからの方が、お客様と不動産会社との関係は大切になる。

だから東一地所では、アフターサポートに本気で取り組んでいます。

そして、その考えを形にしたものの一つが、「365日サポート」です。

不動産の悩みや不安は、平日の営業時間内だけに起こるわけではありません。

仕事が終わった後に気になることもある。

休日に家族と話していて相談したくなることもある。

突然、判断しなければならないことが出てくることもあります。

そんなときに、

「今日は休みだから聞けない」

「担当者につながらない」

「誰に相談すればいいかわからない」

そんな会社にはしたくありませんでした。

困ったときに、ちゃんと相談できる。

わからないことがあれば、いつでも聞ける。

購入した後も、自分たちの大切なお客様として向き合い続ける。

365日サポートを行っている理由は、特別なサービスをアピールしたいからではありません。

私たちにとっては、それが不動産会社として本来あるべき姿だと思っているからです。

もちろん、私たちも完璧な会社ではありません。

ですが、

「この会社から買ってよかった」

そう思っていただくために、できることから逃げない会社でありたいと思っています。

契約をいただくことが、私たちのゴールではありません。

そこから始まるお客様の資産形成を、長く支えていくこと。

そして10年後、20年後にも、

「東一地所に相談してよかった」

そう言っていただける会社をつくること。

それが、私たちが東一地所を設立した理由であり、これからも変わらない想いです。

東一地所株式会社
代表取締役 小林貴博

一人で考え続けるより、
将来を一緒に考えられる相手を。

60分の無料相談はこちら